



UCPはまだ米国限定——日本企業に残された「準備の時間」をどう使うか
シリーズ 3 「エージェントが買う時代——コマースの主権は誰の手に」第5回 (想定読了時間 約9分)
ある日本のEC責任者は、海外パートナーから送られてきた1枚のスライドを見て、言葉を失った。見出しにはこうあった。「取り残される日本のEC・決済環境」。
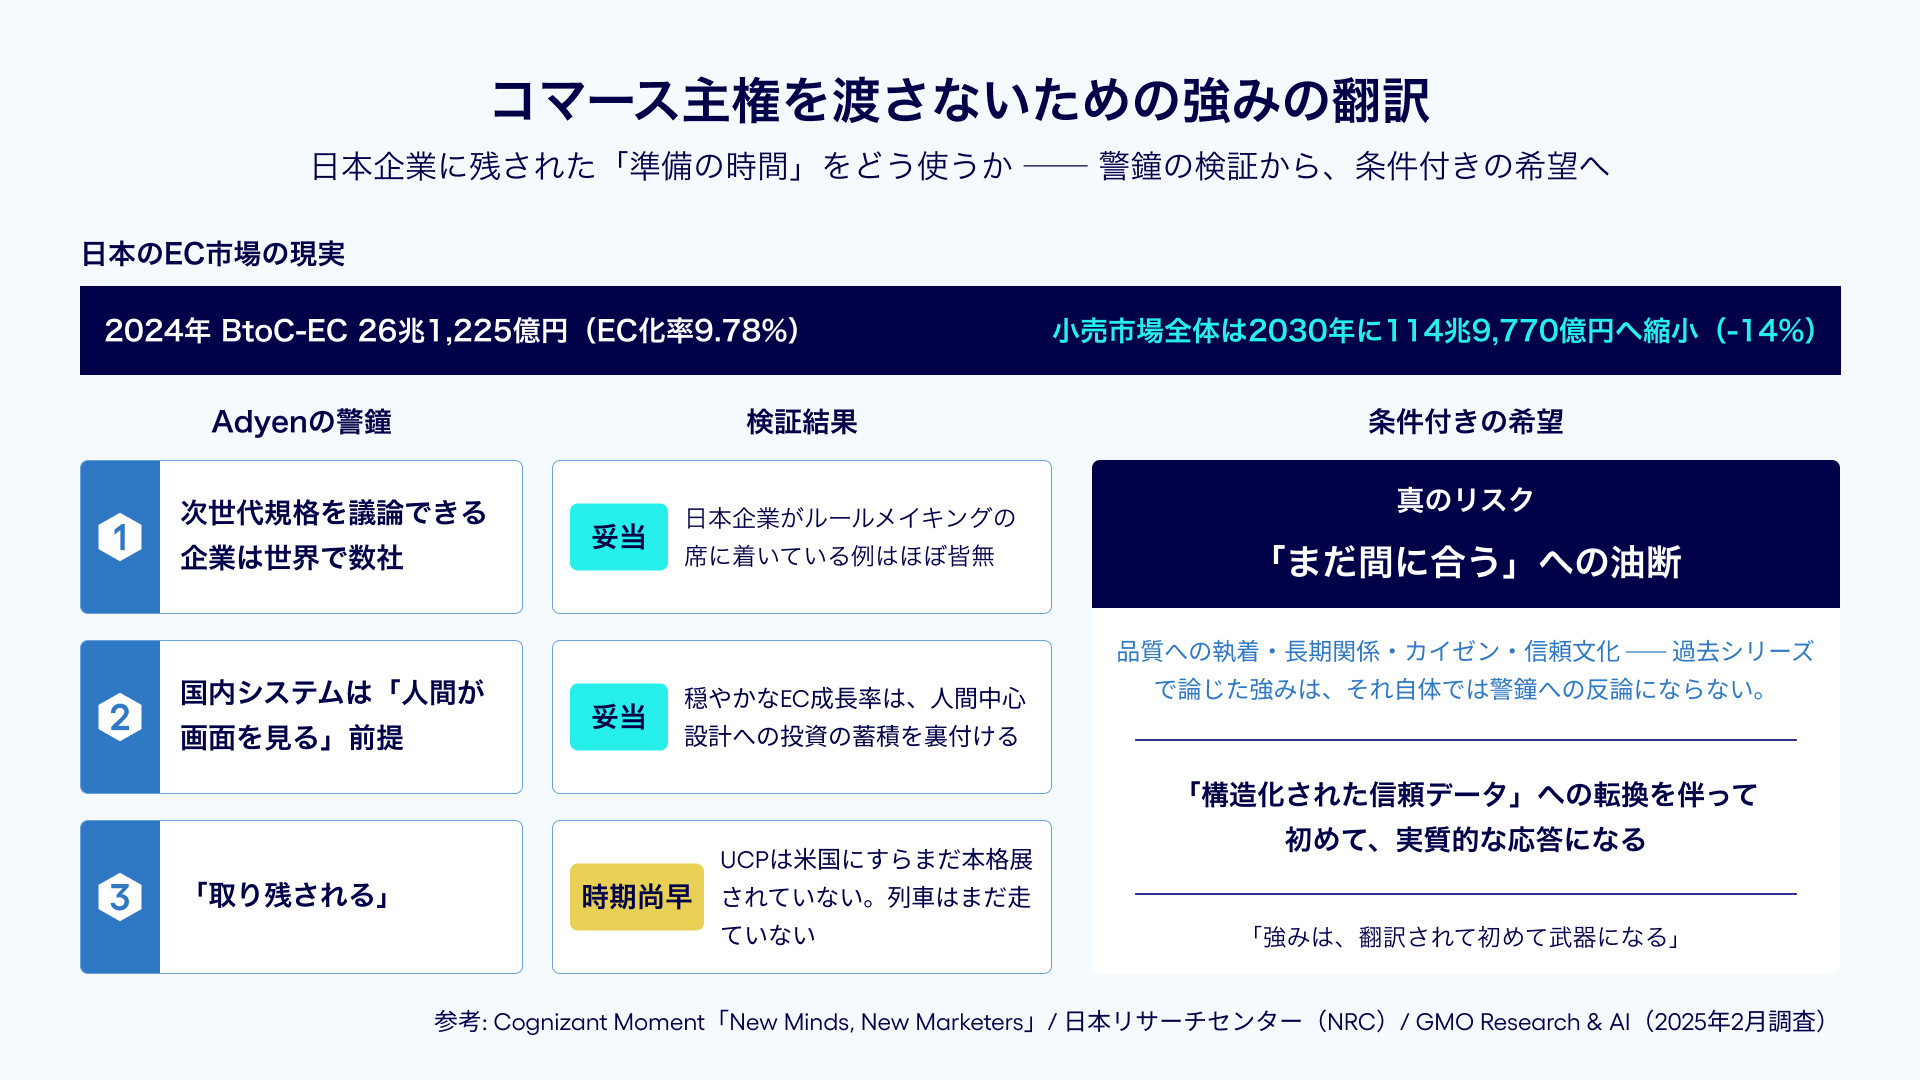
スライドは、いくつかの指摘を並べていた。次世代規格を大手プラットフォームと直接議論できる企業は、世界でもごく数社に限られる。国内のECシステムは「人間が画面を見る」ことを前提に設計されており、AIエージェントはその前提の外側にあるサイトを、規格外・セキュリティリスクとみなして素通りする。そして最も不穏な一文——「AI経済圏の入口の鍵が変わっても、国内にいる限り気づけない」。
このEC責任者の反応は、二つに分かれるだろう。一つは、「その通りだ、危機感を持つべきだ」という受け止め。もう一つは、「煽りすぎだ、まだ時間はある」という反発。本稿は、どちらの反応にも急いで飛びつかず、この警鐘を一度、正面から検証してみたい。
これまでの4回で、コマースの主権がブランドからエージェントへ移りつつある構造(第1回)、その測定の難しさ(第2回)、プロトコルと決済の主権設計(第3回)、責任のガバナンス(第4回)を論じてきた。シリーズを締めくくる本稿では、これらの議論を日本市場という具体的文脈に着地させる。
UCPは、今のところ「そこにない」
まず、動かしがたい事実を確認したい。第3回で論じたUCP(Universal Commerce Protocol)は、現時点でその実装が、少数の米国リテーラーによる展開と、GoogleやShopifyとの協業によるパイロットにとどまっている。グローバル展開の具体的な計画は、まだ示されていない。
つまり、UCPという規格そのものは、日本だけが取り残されているわけではなく、米国以外のほぼすべての市場にとって「まだそこにない」存在だ。この事実は、後の議論で重要な意味を持つ。
日本のEC市場は、そもそもどう動いているのか
警鐘の妥当性を検証するには、まず日本のEC市場が実際にどう動いているかを、数字で確認する必要がある。
経済産業省「令和6年度 電子商取引に関する市場調査」によれば、2024年の国内BtoC-EC市場規模は26兆1,225億円。物販系分野の成長率は3.70%、EC化率は9.78%に留まる。第1回で見た米国のAIショッピングクエリの単年+4,700%という増加率とは、比較にならないほど穏やかな成長曲線だ。
さらに、矢野経済研究所の予測では、日本の小売市場全体は2030年に114兆9,770億円まで縮小する見通しだ(2022年比約14%減)。人口減少という構造的な逆風の中、それでもチャネル別で最も高い伸長率を示すのがECだという。つまり、市場全体のパイは縮小しながら、その中でのECの取り分は増えていく。
この構造は、警鐘が現実味を帯びる土壌そのものでもある。市場全体が伸び盛りであれば、規格対応の遅れは「取りこぼした成長の機会」で済むかもしれない。だが、市場全体が縮小する中でECの取り分を争うのだとすれば、規格対応の遅れは、縮小する椅子取りゲームの中で椅子を失うことに直結する。
警鐘を検証する——「取り残される」は、本当か
ここで、Adyenが自社の立場から発した警鐘そのものを、一つひとつ検証したい。
第一の指摘——次世代規格を議論できる企業が世界で数社に限られる——は、事実として認めざるを得ない。ルールメイキングの席に着けるのは、圧倒的な取引規模やプラットフォームとの直接的な協業関係を持つ、ごく一部の企業に限られる。これは日本企業だけの問題ではないが、日本国内の企業がその席に着いている例は、現時点でほとんど見当たらない。
第二の指摘——国内システムが「人間が画面を見る」前提で設計されている——も、前段で確認した日本のEC市場のデータと整合する。EC化率9.78%、物販系成長率3.70%という穏やかな数字は、多くの企業が長年、人間の閲覧・操作を前提としたUI/UX最適化に投資してきた結果でもある。この投資の蓄積そのものが、AIエージェントにとっての「読み取りにくさ」に転化する可能性は、十分にある。
一方で、第三の指摘——「取り残される」という表現そのものには、一段の検証が必要だ。前段で確認したように、UCPは現時点で米国以外のどの市場にも展開されていない。つまり、日本企業が今この瞬間に「乗り遅れている」列車は、まだ誰の前にも走っていない。警鐘が正しく指摘しているのは、「今後列車が走り始めたとき、日本企業がそれに気づき、乗り込む準備ができているか」という将来の情報の非対称性であり、「すでに手遅れだ」という現在時制の断定ではない。
ただし、この「まだ誰の前にも走っていない」という前提には、一つ見逃せない例外がある。Agentic Commerce(エージェンティック・コマース)関連ソリューションへの引き合いは、既に欧州・ASEAN市場から相当数寄せられており、豪州への展開も具体的に検討されている段階にあるという。つまり、列車は、少なくとも一部の駅では既に汽笛を鳴らし始めている。この非対称は、とりわけ米国市場で自社製品・サービスを販売している日本企業にとって、他人事ではない。現地の競合他社——欧州・ASEAN・豪州を含む海外プレイヤー——が、日本本社よりも一足早くエージェンティック・コマースへの対応を検討し始めている可能性は、十分にある。「日本国内ではまだ実現できないから」という理由で検討そのものを先送りすることは、国内市場での出遅れ以上に、海外事業における競合との差を広げる機会損失につながりかねない。
この切り分けは重要だ。警鐘の構造的な指摘(人間中心設計の蓄積、ルールメイキングからの距離)は正しい。だが、「もう遅れている」という現在時制の危機感は、少なくとも国内市場における規格そのものに関しては、時期尚早だ。一方で、海外市場で事業を展開する企業にとっては、危機感を先送りする猶予はより小さい。真のリスクは、「まだ間に合う」という事実に安心して、何もしないことにある。
「準備期間」は、条件付きでしか成立しない
ここまでの検証を踏まえると、「日本企業には準備の時間がある」という前提は、無条件には成立しないことが分かる。時間があること自体は事実だが、その時間を使って何かをしなければ、時間があったことの意味は失われる。
過去シリーズで論じた日本企業の構造的な強み——品質への執着、長期的な顧客関係、現場知の体系化(カイゼン)、信頼を重んじる文化——は、この「準備期間」を活かすための、確かな土台になる。だが、これらの強みは、それ自体では警鐘への反論にならない。強みが警鐘への実質的な応答になるのは、それが「構造化された信頼データ」への転換という、具体的な行動を伴って初めてのことだ。
品質への執着は、商品データの機械可読化という具体的な作業に転換されなければ、AIエージェントには見えない。長期的な顧客関係は、AEO/GEO対応(第2シリーズで論じたSIGNAL Frameworkと接続する領域)によって、AIが引用できる形の権威性に翻訳されなければ、エージェントの判断材料にはならない。カイゼンという現場知は、代引きやキャリア決済といった日本特有の商習慣を、将来のプロトコル対応に組み込む具体的な設計作業に転換されなければ、単なる過去の実績で終わる。
強みは、翻訳されて初めて武器になる。翻訳を伴わない強みは、単なる自己認識に過ぎない。