


2026年7月7日
COGNIZANT RESEARCH
AI活用力の格差を埋める: 20億ドルのビジネス価値創出へ

最近実施した当社の調査では、経営層(英語原文: leaders、以下同)の3分の2が、AIによるビジネスの生産性向上をいまだ実証できておらず、4分の1はAIの導入を一時停止、あるいは断念していることが明らかになりました。一方、成熟したIT基盤を整え、AIへの投資を明確に絞り込んでいる企業は、他社を大きくリードし始めています。こうした企業とその他の企業との成果の差は、年間で数十億ドル規模ものリターンに相当します。
AIに対する期待と実際の成果とのギャップは、経営層にとって大きな課題となっています。当社が実施した最新の調査では、ビジネスの生産性向上について目に見える成果を上げていると回答した経営幹部(英語原文: senior executives、以下同)はわずか32%にとどまり、41%は、生産性に明確な効果が表れるまでには数年を要すると見込んでいます。従業員の生産性についても大きく変わらず、明確な改善が見られたと回答した経営幹部は半数をわずかに上回る程度にとどまっています。
一方、すでに4分の1の企業が、予算を確保し、人員を配置して進めていたにもかかわらず、AI導入プロジェクトを一時停止、または中止しています。当社では、こうしたプロジェクトの中止によって、今年だけで企業1社あたり平均400万ドル1のAI投資が、成果につながらないまま失われると予想しています。
今回の調査では、すべての経営層が今後2年間でAIへの投資を拡大する意向を示しており、このギャップを埋めることはますます重要になります。事実、半数近くが、AIへの投資を具体的なビジネス価値や持続的な投資対効果 (ROI) に効果的に結び付けられていないことを認めています。
しかし、AIから価値を引き出すという点では、企業によって成果に差が見られます。AIは導入すればすぐに成果が得られるという見方が広がる中、当社の調査では、それとは全く異なる実態が明らかになっています。成熟したIT基盤を備え、AIを支える基盤技術に重点的に投資している企業は、基盤が十分に整っておらず、AIへの投資を幅広く分散させている企業と比べて、より大きな成果を見込んでおり、すでにその成果を上げているケースもあります。
こうした成果は、ビジネスや従業員の生産性向上、収益向上、コスト削減といった、企業にとって最も重要な指標全般に表れています。
主な調査結果は以下のとおりです。
- 成果が最も低い企業と最も高い企業では、大きな差が生じている。 一般的なG2000企業が、最も成果の高いグループと同等の水準に達した場合、年間10億~20億ドルのリターンを得られると推定されます。
- 脆弱なIT基盤では、誤ったAI投資が大きなリスクになる。 IT基盤を強化する前に、製品イノベーションや人材獲得など、テクノロジー以外の領域へのAI投資を優先する企業は、IT基盤が十分に整っていなくても、コンピューティング能力やデータ活用に向けた準備など、AIの基盤技術への投資を優先する企業と比べて、AI導入を一時停止または中止する可能性が60%高くなっています。
- IT基盤に一つでも弱点があれば、AIによる成果が損なわれる可能性がある。 すべてのIT基盤を「良好」または「非常に良好」と評価した企業は、すべての成果指標において、より高い成果を見込み、実際に達成している傾向が顕著に見られます。一方、一つでも「十分」と評価された項目があると成果は大きく低下し、「改善が必要」とされた項目が一つでもある場合は、さらに低くなります。
- 高い成果を上げている企業ほど、外部パートナーを活用している。 AIの基盤技術への投資を優先する企業は、外部パートナーとの連携を積極的に進めています。実際に、最も高い成果を上げている企業グループは、外部パートナーとの連携に最も積極的です。
本分析は、AIの技術的な可能性と実際のビジネス成果とのギャップを埋めるために必要なさまざまな要素を探る、一連の調査研究の一環です。分析にあたっては、10の業界にわたるG2000企業の経営幹部1,100人と、スタートアップ企業100社を対象に実施した調査結果を使用しています。
本レポートでは、成熟したIT基盤を構築し、コンピューティング、データ管理、カスタマイズされたAIプラットフォームをはじめとする領域にAI投資を集中させることで、AIからより大きな成果を引き出すためのアプローチを紹介します。AI投資をどこに重点的に配分すべきか、そしてAIの価値を成果につなげるためにどのような取り組みが必要かを理解することで、AIによる成果をより確実なものにすることができます。
強固なIT基盤と重点的な投資がAIの成果を生み出す
AIから成果を引き出すうえでIT基盤が果たす役割をより深く理解するため、回答企業を、IT基盤の整備状況と、AI投資が「重点型」か「分散型」かという2つの観点から、4つのグループに分類しました。2
IT基盤の整備状況を評価するため、回答企業に対し、IT基盤を構成する10の項目について「未整備」から「非常に良好」までの評価に基づいてスコアを算出しました。3 平均スコアが調査対象全体の中央値を上回る企業を「成熟度が高い」、中央値以下の企業を「成熟度が低い」と分類しています。
次に、従業員の生産性、ビジネスの生産性、収益向上、コスト削減という4つの測定成果の平均値を組み合わせた「成果スコア」を算出しました。このスコアは、AIによって期待される、またはすでに達成している成果について、回答者自身が行った評価に基づいています。
結果は明確です。強固なIT基盤を備え、基盤技術を優先する重点的な投資戦略を採用している企業が、最も高い成果を上げています(図1参照)。
実際、最も成果の高い上位25%の企業は、最も低い下位25%の企業と比べて成果スコアが3.5ポイント高く、その差は31%に達しています。さらに、最も成果の高い企業グループは、すべての成果指標で最も低いグループを上回っており、従業員の生産性では5.8ポイント、ビジネスの生産性では3ポイント、収益向上では2.2ポイント、コスト削減では2.9ポイントの差が見られます。特に注目すべき点は、最も成果の高いグループでは70%がすでにこれらの成果の一部を実感しているのに対し、最も低いグループでは42%にとどまっていることです。
こうした差は一見小さく見えるかもしれません。しかし、G2000企業の売上高とコストを合わせた約100兆ドルという規模に当てはめると、売上とコストだけでも、年間約2.5兆ドルの価値が実現されていないことになります。さらに、従業員とビジネスの生産性を含めると、その額は4.7兆ドルに達します。つまり、一般的なG2000企業が、最も成果の高いグループと同等の水準まで成果を高めた場合、年間10億~20億ドルのリターンを得られると推定されます。4
図1は、既存のIT基盤の成熟度と投資の重点領域に基づいて、4つのグループを分類したものです。
強固なIT基盤と重点的な投資が、より高いAI成果につながる。
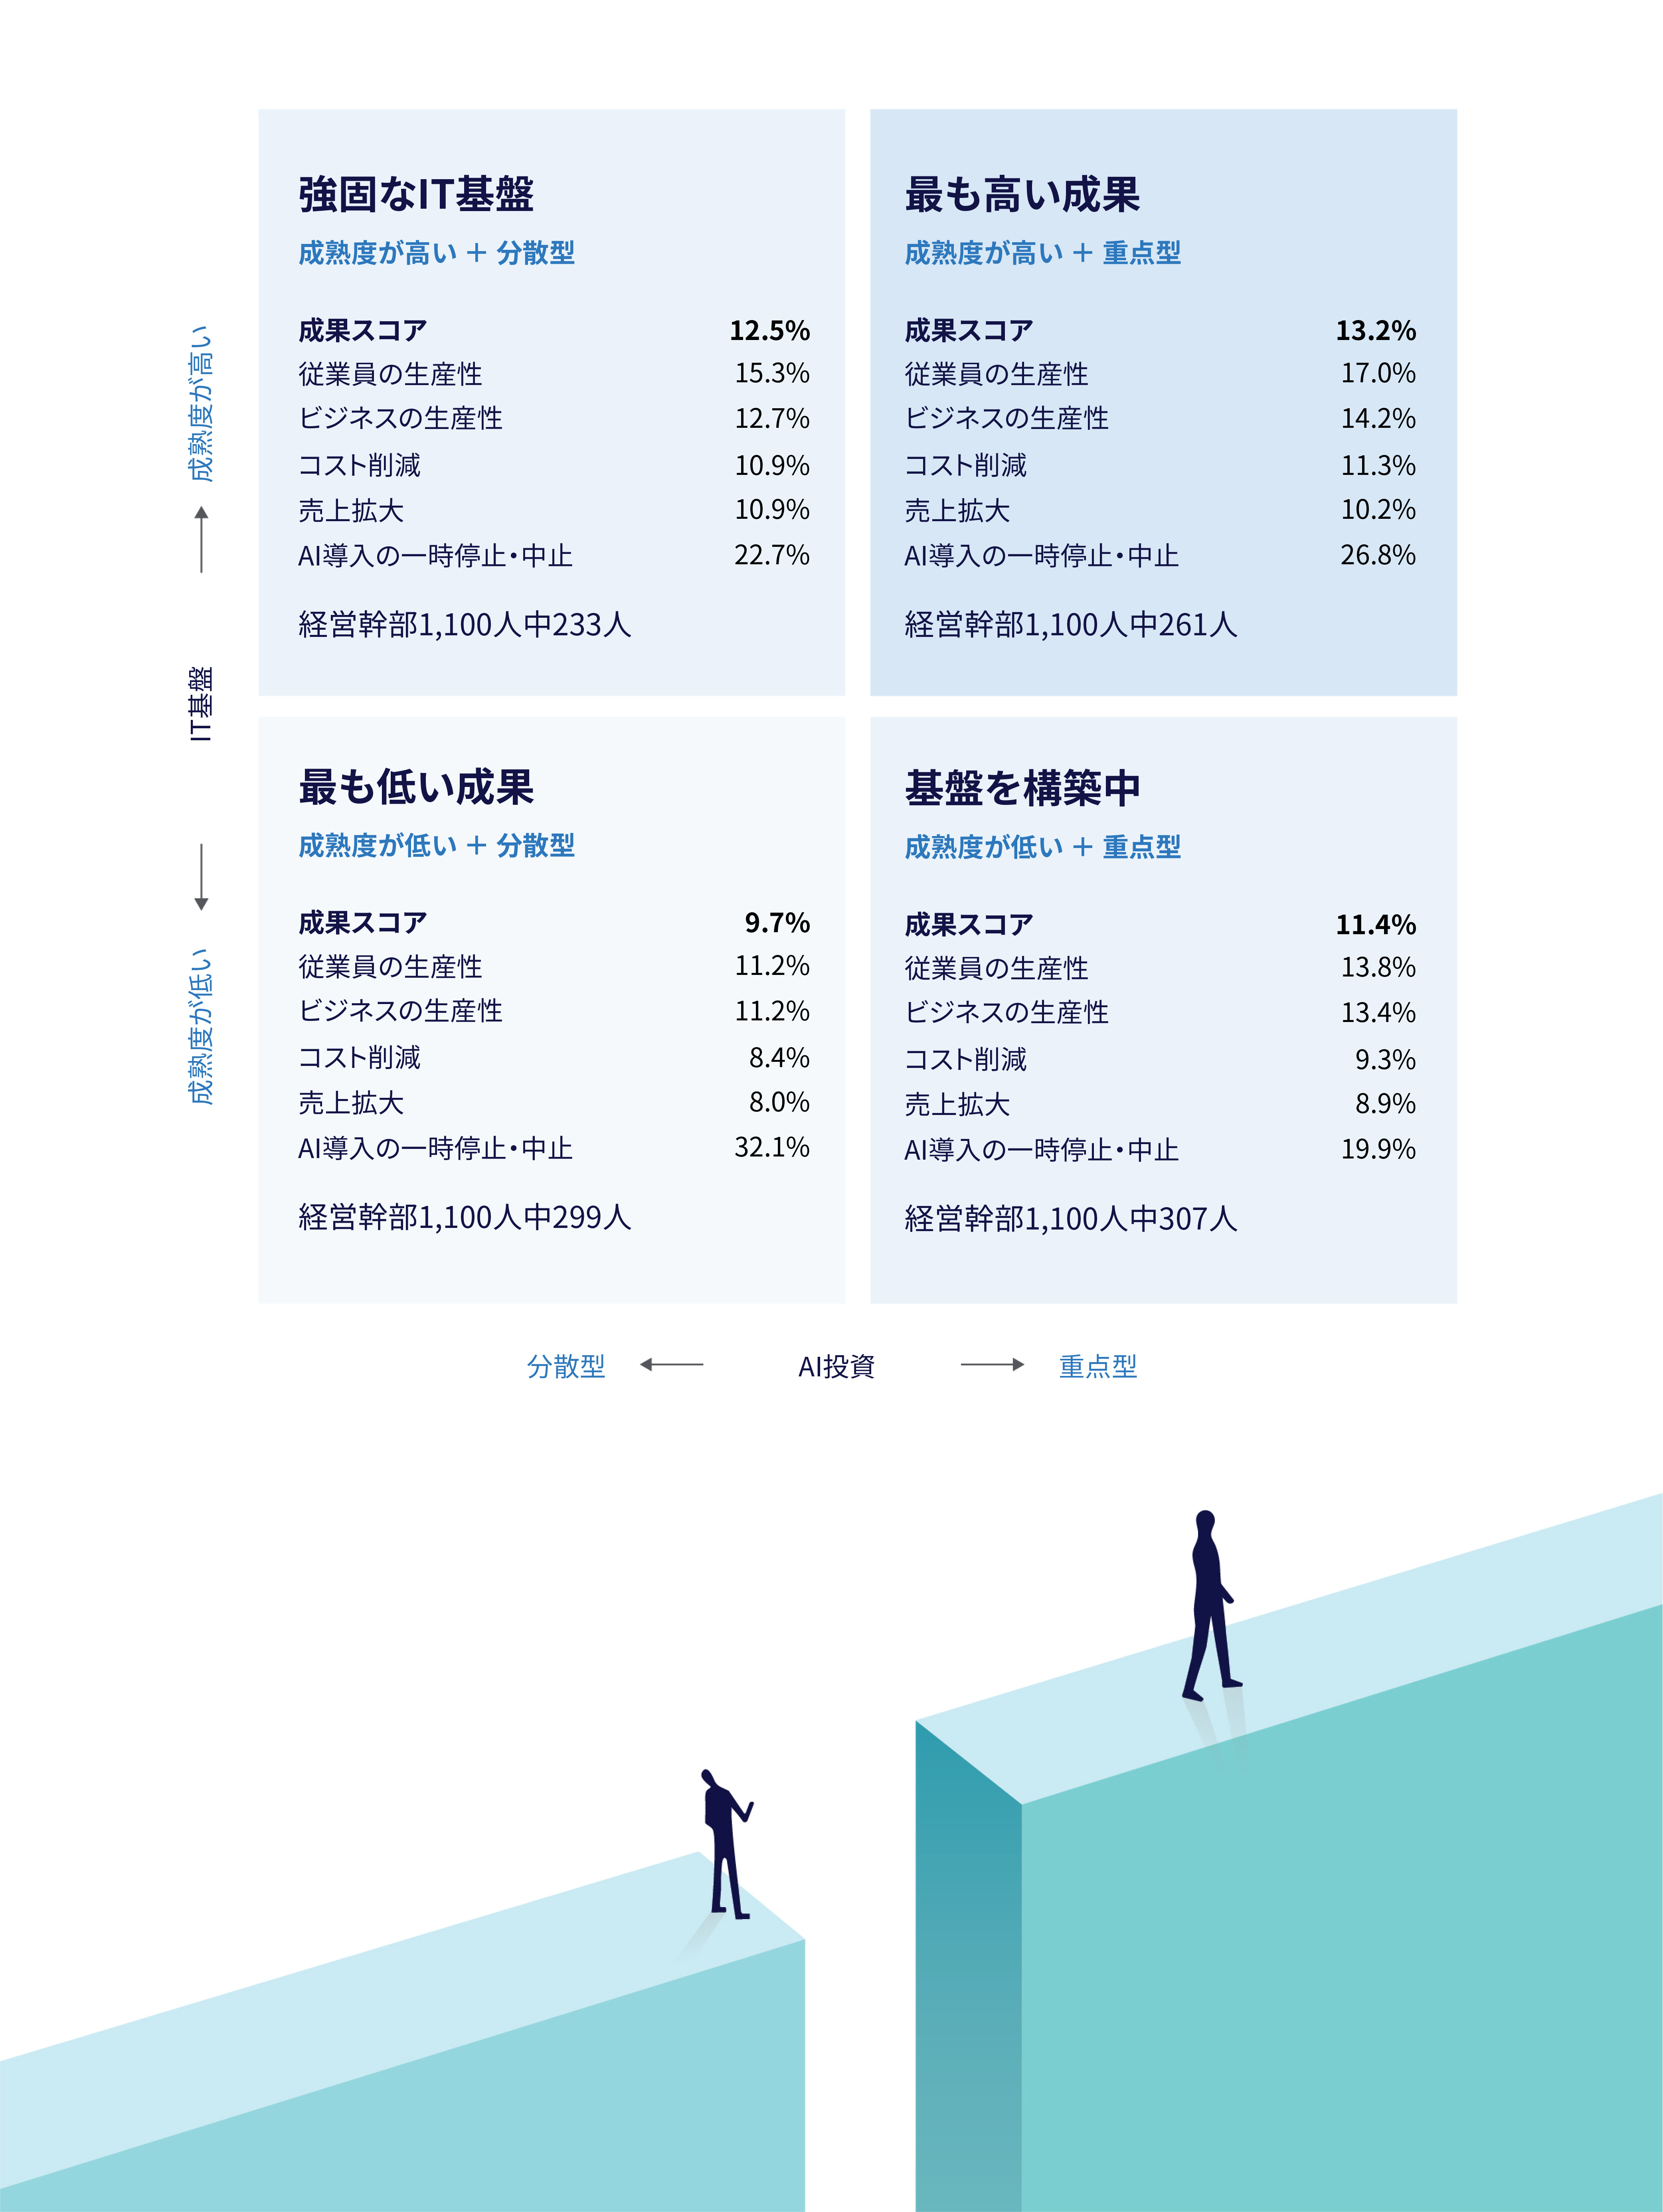
注: 10項目のIT基盤について、平均スコアが調査対象全体の中央値を上回る企業を「成熟度が高い」、中央値以下の企業を「成熟度が低い」と分類しています。AIへの主な投資領域がIT基盤、またはAIプラットフォームのカスタマイズ・構築である場合は「重点型」、それ以外の領域への投資は「分散型」と分類しています。成果に関するデータは、コスト削減、収益向上、従業員の生産性、ビジネスの生産性の4つの指標について、回答者が実感している成果をもとに算出しています。なお、すべての指標は回答者による自己申告に基づくものであり、第三者によって検証された数値ではなく、回答者が認識している改善の度合いを示しています。
調査対象: 10業界にわたるG2000企業の経営幹部1,100人、およびスタートアップ企業100社。
出典: Cognizant
主な調査結果は以下のとおりです。
- 強固なIT基盤は、あらゆる面でAIの成果を底上げする。 AIへの投資が重点型か分散型かにかかわらず、IT基盤の成熟度は、AI投資から得られる成果の幅広さと安定性に大きく影響します。強固なIT基盤を備えた企業では、従業員とビジネスの生産性を合わせた平均スコアが12.8%となり、基盤が十分に整っていない企業の10.5%と比べて、21%の差が見られます。また、AIへの取り組みによる測定可能な効果をすでに得ている割合も20%高くなっています。強固なIT基盤は、どのような投資戦略においても成果の底上げにつながります。
強固なIT基盤を備えた企業は、AIで明確な成果を上げている割合が20%高い。
- 強固なIT基盤があっても、投資の重点分野が明確でなければ、十分な成果にはつながらない。 IT基盤が強固でもAI投資が分散している企業グループでは、重点的に投資しているグループと比べて、成果スコアが低くなっています(12.5%対13.2%)。これは、IT基盤を整えるだけでは十分ではないことを示しています。AIを大規模に活用する際のボトルネックとなりやすい領域に投資を集中させなければ、十分な基盤を備えた企業であっても、その強みを十分な成果につなげることはできません。
今回の調査では、多くの企業が、一般的なAI搭載型の生産性向上ツール(53%)の活用にとどまらず、インテリジェント・オートメーションとオペレーション(62%)や、AIを活用した分析・意思決定支援(66%)など、より大規模な取り組みへと移行しようとしています。こうしたAIの取り組みは、従業員の生産性向上から、より大きなインパクトをもたらすビジネスの生産性向上へと進むために不可欠であり、その実現には、より抜本的なシステム変革が求められます。そのためには、インフラやプラットフォームといった基盤領域への投資を強化する必要があります。
実際、強固なIT基盤を備え、AIへの投資を重点的に行っている企業グループは、投資を幅広く分散させている企業グループを、従業員の生産性(17.0%対15.3%)、ビジネスの生産性(14.2%対12.7%)の両方で上回っています。
- 実際、重点的な投資戦略は、IT基盤の成熟度にかかわらず成果につながる。 マトリックスの下半分を見ると、もう一つの重要な違いが明らかになります。IT基盤が十分に整っていない企業と強固な基盤を備えた企業では成果に大きな差がある一方で、AI投資の対象を絞り込むことで、IT基盤が十分に整っていない企業でも成果を高めることができます。その理由の一つとして、AIの基盤技術への投資を優先することで、IT基盤の弱点を補えることが挙げられます。
実際、IT基盤が十分に整っておらず、重点的な投資を行っている企業グループの成果スコアは11.4%で、同じくIT基盤が不十分であるものの、投資を幅広く分散させているグループの9.7%を大きく上回っています。
一方、IT基盤が十分に整っておらず、投資も分散している企業グループは、すべての指標で最も低い成果となっています。同じく基盤の成熟度が低い企業と比べても複数の指標で数ポイント下回っており、従業員の生産性だけでも2.6ポイントの差があります。こうした企業は、AI活用を支える基盤が十分に整わないまま、優先すべき領域とは異なる分野に投資しているのです。
- 高い成果を上げている企業ほど、外部パートナーを積極的に活用している。 もう一つの重要なポイントは、AIの導入とAIが生み出す価値とのギャップを埋めるために、企業がどのような対策を講じているかという点です。重点的な投資戦略を採用している企業は、外部パートナーとの連携にも積極的です。
実際、IT基盤が十分に整っておらず、重点的な投資を行っている企業では、75.6%が外部パートナーを活用しており、最も高い割合となっています。次いで、強固なIT基盤を備え、重点的な投資を行っている企業が72.4%となっています。いずれも、投資を幅広く分散させている2つのグループ(強固な基盤を備えた企業は59.7%、基盤が十分に整っていない企業は54.2%)を大きく上回っています。
ここには一貫した傾向が見られます。最も高い成果を上げている企業グループは外部パートナーとの連携にも最も積極的であり、IT基盤の整備がまだ初期段階にある企業も、外部の支援を積極的に取り入れています。これは、パートナーシップが単なる成功の表れではなく、成果を実現するための重要な要素でもあることを示しています。
最も高い成果を上げている企業は、外部パートナーと連携している割合が18ポイント以上高い。
- 基盤技術を優先する投資戦略は、AI導入の失敗リスクを抑えるうえで重要である。IT基盤の整備途上にある企業にとって、どの領域に投資を集中させるかは重要な要素となります。IT基盤が十分に整っていない2つのグループを見ると、AIへの投資を重点的に行っている企業では、導入を中止した割合が19.9%でした。一方、テクノロジー以外の領域に幅広く投資している企業では32.1%に達しており、IT基盤が十分に整う前の段階ですでに、AI導入を一時停止または中止する可能性が60%高くなっています。また、このグループでは、AIへの取り組みですでに成果を上げている割合も37%低くなっています(42.1%対67.1%)。
IT基盤が十分に整っていないものの、重点的な投資を行っている企業グループの導入中止率は、強固なIT基盤を備え、幅広く投資している企業グループに次いで、4つのグループの中で2番目に低くなっています。強固なIT基盤を備え、重点的な投資を行っている企業グループで導入中止率が比較的高いのは、基盤技術を重視しているため、AIの試験的な導入で成果が見込めないと判断した場合、早期に中止する「フェイルファスト」のアプローチを採用する傾向が強いことが理由の一つと考えられます。
IT基盤が十分に整っておらず、AI投資を幅広く分散させている企業は、重点的な投資を行っている企業と比べて、AI導入を中止する可能性が60%高い。
IT基盤の課題と、強化に向けた第一歩
今回の調査では、多くの企業が自社のIT基盤について、脆弱である、あるいは改善が必要だとは考えておらず、「十分な水準」と評価しています。これまではその水準でも十分だったかもしれません。しかし、AIで成果を上げるという観点では、十分なリターンを得るうえで大きな障壁となる可能性があります。
実際、IT基盤を構成する10項目すべてを「良好」または「非常に良好」と評価した企業では、ビジネスと従業員の生産性を合わせた平均向上率は15.6%に達しています。一方、わずか1項目でも「十分な水準」と評価された項目があると14.1%に低下し、さらに1項目でも「改善が必要」と評価された項目がある場合には、12.5%まで低下します。
これまでのエンタープライズテクノロジーでは、システムが「十分な水準」であれば、多くの場合、何らかの回避策で対応することができました。アクセスの遅さ、データの分散、手作業によるデータ照合、コンピューティング能力の不足などは、効率を低下させることはあっても、必ずしもシステムの稼働そのものを妨げるものではありませんでした。しかし、AIではそうはいきません。AIから価値を引き出すには、大量かつ高品質なデータへの継続的なアクセス、高速な処理、データの出所や履歴の明確化、安全なシステム連携、そして実際の業務プロセスの中で継続的に活用できる環境が必要です。
問題は、多くの企業のIT基盤が、分析や自動化、レポーティングを目的に構築されており、アウトプットを生成し、アクションを実行し、重要な業務プロセスに組み込まれるAIシステムを前提としていないことです。つまり、もはや「十分な水準」では不十分であり、脆弱なIT基盤は、AIへの取り組み全体にわたって成果を妨げる要因となります。
とはいえ、すべてのIT基盤の課題を同じように解決できるわけではありません。優先順位を決めるうえで有効なのは、企業が現在、自社のIT基盤を構成する各項目をどのように評価しているか、また、それらを改善することでどの程度の生産性向上が期待できるかを検討することです。この観点から、特に重要な2つの項目が浮かび上がります。
IT基盤を構成する10項目すべてを「良好」または「非常に良好」と評価した企業では、平均15.6%の生産性向上を達成している。わずか1項目でも「十分な水準」にとどまると1.5ポイント低下し、さらに1項目でも「改善が必要」と評価された場合は、そこからさらに1.6ポイント低下する。
1. コンピューティング能力: IT基盤の中で最も弱い領域
経営層の3人に1人が、コンピューティング能力の不足がAI導入の妨げになっていると回答しています。コンピューティング能力そのものが生産性を向上させるわけではありませんが、AIを一時的な支援ツールとして使う段階から、日常業務の一部として活用する段階へ移行できるかどうかを左右します。たとえ高性能なAIモデルを利用できても、従業員が利用できる量や、AIに与えられるコンテキストの量、処理できるドキュメントの数に制限があったり、日常的に使用するシステムへのAIの組み込みが容易でなかったりすれば、AIによる生産性向上の効果は限定的になります。
こうした傾向は、今回の調査結果にも表れています。調査したIT基盤の10項目のうち、オンプレミスのコンピューティング能力は、他の項目と比べても突出して評価が低くなっています。IT基盤の全項目の中で「十分な水準」と評価される割合が最も高く、「非常に良好」と評価した企業はわずか19.9%にとどまりました。
生産性への影響は顕著です。オンプレミスのコンピューティング能力を「非常に良好」と評価した企業では、「十分な水準」と評価した企業と比べて、従業員の生産性向上率が3.1ポイント高くなっています(16.8%対13.7%)。
クラウドのコンピューティング能力では、その差はさらに広がります。「非常に良好」と評価した企業は、「十分な水準」と評価した企業と比べて、従業員の生産性向上率が4.8ポイント高くなっています(16.7%対11.9%)。
ここで重要なのは、オンプレミスとクラウドのどちらが本質的に優れているかということではありません。どちらの場合も根本的な課題は同じで、コンピューティング能力が不十分であれば、AIの処理能力が制限されるということです。
さらに、コンピューティング環境が十分に整っていれば、企業はより柔軟な選択が可能になります。最先端のクラウドモデルと小規模な特化型モデルをどのように使い分けるか、オープンソースモデルを自社環境で運用するのはどのような場合か、また、これらをいつ組み合わせるかを、判断できます。生産性向上をもたらすのは、必ずしも最も高性能なモデルではありません。コスト、レイテンシー、コンテキストウィンドウ、制御レベルといった条件を踏まえ、それぞれのワークロードに最適なモデルを適切に組み合わせられることが重要です。
2. 脆弱なデータ基盤がAI投資の成果を損なう
今回の分析では、データに関連するIT基盤を、信頼性、セキュリティ、トレーサビリティ、アクセシビリティ、品質の5つの項目から評価しました。それぞれが異なる形でパフォーマンスの足かせとなっていますが、共通しているのは、64.5%の企業で少なくとも1項目が「十分な水準」以下と評価されていることです。つまり、G2000企業の多くが、AI活用を前提として設計されていないデータ基盤の上でAIへの取り組みを進めていることになります。
一方、すべてのデータ関連項目で強固な基盤を備えている企業は、これらの項目の改善に取り組んでいる企業と比べて、AI活用による生産性向上率が約27%高く、AIへの取り組みを中止する可能性も20%以上低いと回答しています。
では、データ戦略を改善することで企業はどのような成果を得られるのでしょうか。生産性向上への効果が大きい順に見ていきます。
強固なデータ基盤を備えた企業は、AI活用による生産性向上率が約27%高く、AIへの取り組みを中止する可能性も20%以上低い。
- データの信頼性: データパイプラインが不安定で、AIシステムが必要なデータに安定してアクセスできない場合、モデルの出力品質は低下します。こうした問題は、モデルやツールに原因があると捉えられがちですが、実際にはデータアーキテクチャに起因するケースが多くあります。データの信頼性を「改善が必要」と評価した企業では、AI導入の中止率が38.7%に達しており、「良好」と評価した企業の約2倍となっています。
- データセキュリティとプライバシー: 経営層の約2人に1人が、データプライバシーとセキュリティをAI活用を阻む主な要因として挙げています。この領域の基盤を改善することで得られる効果は大きく、データセキュリティを「良好」と評価した企業は、「改善が必要」と評価した企業と比べて、生産性向上率が40%高く、AIへの取り組みを中止する可能性も約40%低くなっています。
- データのトレーサビリティ: 継続的な監査証跡と適切なメタデータ管理によって、データのトレーサビリティを「非常に良好」な水準に維持している企業では、45%が従業員の生産性を20%以上向上させています。一方、トレーサビリティを「改善が必要」と評価した企業では、その割合は10%にとどまります。モデルがどのようなプロセスで判断に至ったのかを追跡できなかったり、AIモデルへの入力データの来歴を把握できなかったりすると、AIに対する信頼性が急速に低下し、生産性も最大33%低下する可能性があります。
- データのアクセシビリティ: 企業の3分の1(33%)が、データのアクセシビリティを「十分な水準」にとどまると評価しており、それが生産性にも影響を及ぼしています。データのアクセシビリティを「非常に良好」と評価した企業と「十分な水準」と評価した企業では、生産性向上率に3ポイントの差があります(15%対12%)。さらに、データのアクセシビリティが「十分な水準」の企業では、「良好」と評価した企業と比べて、AI導入を一時停止または中止した割合が9ポイント高くなっています(29%対20%)。
- データ品質: 最後は、データの品質と整備状況です。企業の25%がこの項目を「十分な水準」と評価していますが、「良好」の水準まで改善することで、生産性向上率を1.8ポイント高められる可能性があります。AIを大規模に活用するうえでデータ品質を維持するには、継続的なデータキュレーション、スキーマの徹底管理、モデルのパフォーマンスをデータパイプラインに反映するフィードバックループが求められます。これらはいずれも、データ品質の改善策を検討するうえで不可欠です。
AI活用のギャップを埋める: 基盤への投資が成果につながる
今回測定したすべての項目で、一貫した傾向が見られました。AI投資の成果を左右するのは、その土台となるIT基盤です。最も高い成果を上げているのは、最も多く投資している企業でも、最も速くAI導入を進めている企業でもありません。こうした企業は、IT基盤をAI活用の前提条件と捉え、AIの活用を本格的に拡大する前に、コンピューティング環境やデータ基盤に投資しています。さらに、自社だけでは解決できない課題については、外部の専門知識を活用しています。
多くのG2000企業にとって、軌道修正する余地はまだ残されているものの、その時間は限られつつあります。3分の2の企業はいまだビジネスの生産性向上について目に見える成果を示せておらず、4分の1はAI導入を一時停止または中止しています。投資と優先課題のずれが続けば、数十億ドル規模の潜在的な価値を取りこぼすだけでなく、適切な基盤を構築する企業と、スピードを優先してAI導入を進める企業との成果の差はさらに広がっていきます。
最終的に、今日どのようなIT基盤を構築するかという判断が、将来のAI活用の成果を左右することになります。
1 AI導入を一時停止または中止した回答企業が報告した年間AI投資額の平均に、25%の寄与率を適用して算出しています。これは、AI導入の失敗によって成果につながらなかった投資額を推定したものであり、参考値として捉える必要があります。
2 回答者には、AIへの投資額が最も大きい領域を選択してもらいました。「重点型」に分類したのは、IT基盤、およびAI導入を支えるプラットフォームやツールのカスタマイズ・構築です。一方、「分散型」には、リスク、コンプライアンス、ガバナンスのフレームワーク、AIを活用した製品開発やイノベーション、人材の能力開発、外部の業界パートナーとの連携、人材獲得が含まれます。
3 回答者には、自社の現在の対応力について、IT基盤を構成する以下の10項目を評価してもらいました。データのアクセシビリティ、データセキュリティ、データの品質と整備状況、データのトレーサビリティとリネージ、データの信頼性、社内規定への準拠、政府規制への準拠、顧客のプライバシー要件への準拠、オンプレミスのコンピューティング能力、クラウドのコンピューティング能力です。
4 すべての数値は正確な予測値ではなく、規模感を示す概算値です。本分析は、回答者が自己申告した、従業員の生産性、ビジネスの生産性、売上拡大、コスト削減という4つのROIに関する成果の認識に基づいています。金額は、最も成果の高い企業グループと最も低い企業グループの差を、G2000企業全体の財務規模(売上高約52兆ドル、コスト約48兆ドル)に当てはめて算出しています。人件費については、資本集約型産業からサービス業まで幅広い業種で構成されるG2000企業の特性を踏まえ、比較的控え目に売上高の25%と推定しています。従業員の生産性とビジネスの生産性は、収益向上やコスト削減による成果と一部重複するため、売上とコストの2つの指標に基づく2.5兆ドルと、4つすべての指標に基づく4.7兆ドルの両方を示しています。実際の価値は、この2つの数値の間にあると考えられます。